


כשהדולר משלם יותר- פער התשואות שמשנה את כללי המשחק
פער התשואות בין ישראל לארה״ב הולך ומתרחב ומשפיע על החלטות השקעה, חשיפה לדולר וניהול נזילות.
מה עומד מאחורי הפער ומה המשמעות שלו למשקיעים ולמנהלי כספים?
קראו את המאמר המלא >>

מעבר לתקרה- למה עצמאים מפקידים לקרן השתלמות גם בלי הטבת המס?
הפקדה לקרן השתלמות מעבר לתקרה אמנם לא נהנית מפטור מלא ממס, אבל היא עדיין מציעה יתרונות משמעותיים.
אז למה עצמאים בוחרים להפקיד מעבר לתקרה, ומתי זה יכול להיות כדאי?
קראו את המאמר המלא >>

העסק החשוב מכולם: למה הגיע הזמן להקים "דירקטוריון משפחתי"?
רובם המוחלט מנהלים את העסקים שלהם בצורה אסטרטגית וקרה, אבל את ההון האישי והמשפחתי הם מנהלים על בסיס התקווה ש"יהיה בסדר" ושהילדים כבר יסתדרו ביניהם.
בדיוק על הפער הזה עונה מודל "הדירקטוריון המשפחתי" – מודל עבודה שהוא כיום הסטנדרט במשרדי הפמילי אופיס המובילים בעולם.

ה-RSU הבשילו במשך שנים. המס מחכה להם בשנה אחת.
עובדי הייטק רבים מחזיקים RSU במשך שנים, רואים את המניות מבשילות בהדרגה ומניחים שגם המס "נפרס" בהתאם.
נייר העמדה החדש של רשות המסים מבהיר שהמציאות יכולה להיות אחרת לגמרי.
אם מימשתם כמות גדולה של RSU בשנה אחת, חלק משמעותי מחבות המס עלול להתרכז באותה שנה, גם אם המניות הבשילו לאורך תקופה ארוכה.

בחן את עצמך: האם אתה כבר שייך למועדון ה- HNW?
יש לך תיק השקעות משמעותי? יותר מנכס אחד? כסף שמנוהל בכמה בנקים או בתי השקעות? אולי חברה פרטית, השקעות בחו"ל, פנסיה משמעותית או הון נזיל שממתין להזדמנות הבאה?
אם ענית "כן" על כמה מהשאלות האלה, ייתכן שכבר נכנסת לעולם ה-HNW – גם אם מעולם לא הגדרת את עצמך כך.
אצל בעלי הון, השאלה החשובה באמת היא לא רק כמה צברת, אלא עד כמה ההון שלך כבר הפך למורכב.

85 מיליארד שקל שמזכירים לנו למה אסור להשאיר את הכסף על אוטומט
רק כ-60% מההורים בחרו בעצמם את מסלול "חיסכון לכל ילד". השאר נשארו על אוטומט בהחלטה שיכולה לעבוד 18 שנה ויותר. מאז 2017 נצברו בתוכנית 8.85 מיליארד שקל ברווחים. הלקח פשוט: הון לא נבנה רק מהחלטות גדולות, אלא מהחלטות קטנות שנותנים להן זמן. גם לא לבחור זו בחירה. ותכנון פיננסי מתחיל כשכל הכסף עובד יחד – בפנסיה, בהשתלמות, בהשקעות ובחיסכון המשפחתי.

מק"מ, פיקדון או קרן כספית: איפה הכסף שלכם צריך לחכות?
יש לכם כסף שלא מיועד למניות, אבל גם לא אמור להירדם בעובר ושב. אולי זו קרן חירום. אולי כסף לדירה. אולי סכום שהתקבל ממכירה. ואולי זה פשוט החלק בתיק שאמור לעשות פחות רעש. ואז מגיעה השאלה: מק"מ, פיקדון או קרן כספית? כשהריבית יורדת והאינפלציה מתחילה להרים ראש, השאלה הזאת נעשתה חשובה יותר עכשיו.

הייטקיסטים, כך תשאירו יותר כסף לפנסיה
בפרישה, השאלה היא לא רק כמה כסף צברתם. השאלה החשובה באמת היא כמה ממנו יישאר אצלכם.
כי יכול להיות שחסכתם במשך עשרות שנים, ראיתם את הסכום בקרן גדל – ובסוף תשלמו מס גם על כסף שכבר שילמתם עליו מס.
כן. פעמיים. לכסף הזה קוראים קצבה מוכרת. השם אולי נשמע מוכר פחות, אבל הכסף מוכר מאוד. הוא שלכם.

אם כל התיק באמריקה, זו לא אלוקציה. זה הימור.
אם רוב הכסף שלכם יושב בארצות הברית, יכול להיות שאין לכם באמת אלוקציה. יש לכם הימור אחד גדול.
במשך שנים ההימור הזה עבד מצוין. השוק האמריקאי הוביל, הכסף זרם פנימה, והחשיפה לארצות הברית תפחה כמעט מעצמה. עכשיו מתחילים להופיע סימנים אחרים.
זו לא קריאה לברוח מארצות הברית. זו קריאת השכמה לכל מי שמחזיק תיק גדול ומניח שפיזור בין כמה קרנות אמריקאיות הוא באמת פיזור.

כלכלת ישראל מתכווצת. אז למה כולם מדברים על צמיחה?
יש נתונים שמגיעים עם תשובה, ויש כאלה שמגיעים עם כאב ראש.
ברבעון הראשון של 2026 המשק הישראלי התכווץ בקצב שנתי של 3.8%. הצריכה, ההוצאה הממשלתית והיצוא ירדו. במילים פשוטות: קנינו פחות, הוצאנו פחות ומכרנו פחות לעולם.
ובכל זאת, בנק ישראל וגופים נוספים עדיין צופים צמיחה שנתית.
איך שתי התמונות מסתדרות?
ההסבר מתחיל בהבדל שבין צילום לסרט.

הקשר בין המונדיאל והכסף שלכם
ב-22 טורנירי גביע העולם שהושלמו מאז 1930, רק 8 נבחרות זכו בגביע. כמעט מאה שנים של הפתעות, כישרונות ושערים בלתי נשכחים, אבל רשימת הזוכות נשארה קצרה מאוד.
לא מפני שלנבחרות האחרות אין כישרון. מפני שכישרון לבדו לא מספיק. כך גם בהשקעות.

הריבית ירדה. הנפט ירד. עכשיו תורכם לבדוק מה קורה בתיק
מאחורי הכותרות היפות אודות הורדת הריבית וריסון האינפלציה, מסתתרת שאלה הרבה יותר חשובה: האם תיק ההשקעות שלכם באמת מוכן למציאות החדשה, או שהוא פשוט נסחף איתה?

5 שאלות שכדאי לשאול לפני שמעבירים את ההון לדור הבא
הדור הבא לא יורש רק כסף. הוא יורש גם תיקי השקעות, קופות, פוליסות, החלטות, אחריות ולפעמים מבנה פיננסי שאיש לא עצר בזמן כדי לחבר לתמונה אחת.
לכן, לפני שמדברים על צוואה ועל חלוקת נכסים, כדאי לעצור ולשאול חמש שאלות. הראשונה היא גם החשובה מכולן.

4 בדיקות שחייבים לעשות עכשיו בתיק
כשהמציאות משתנה, לא חייבים לשנות מיד את תיק ההשקעות. קודם צריך לבדוק אותו. תכנון פיננסי נכון מתחיל ב-4 שאלות פשוטות, שיכולות לגלות אם ההשקעות שלכם עדיין מתאימות לתקופה החדשה.

מחיר הדירה כבר ירד. תחושת העושר עוד לא
אפקט העושר הוא מנגנון פשוט. כשמחיר הדירה עולה, האדם מרגיש עשיר יותר.
גם אם הוא לא מכר. גם אם לא נכנס לחשבון אפילו שקל.
הוא יוצא יותר. קונה יותר. מתכנן יותר.
לא כי ההכנסה שלו עלתה, אלא כי תחושת הביטחון שלו עלתה.
אבל יש גם צד שני.

הריבית יורדת, הדולר עולה: האם תיק ההשקעות שלכם מוכן?
זה קורה מהר, וזה קורה יחד. הריבית בישראל מתחילה לרדת. הדולר, אחרי תקופה של חולשה, מתחיל להרים ראש. ובנק ישראל כבר נדרש להתערב בשוק המט"ח כדי לרכוש מאות מיליוני דולרים ולנסות לשמור על יציבות. לכאורה, עוד תנועה טבעית של השווקים. בפועל, עבור משקיעים פרטיים שמחזיקים תיקי השקעות של 3 מיליון שקל ומעלה, זו כבר לא כותרת כלכלית. זו שאלה אישית מאוד: האם תיק ההשקעות שלכם באמת בנוי למציאות שמשתנה?
האם התיק הסולידי שלכם באמת סולידי?
בעולם ההשקעות של היום, לא כל מה שנראה סולידי באמת מתנהג כסולידי. ולא כל תיק שיש בו תנודתיות הוא בהכרח תיק מסוכן מדי. השאלה כבר אינה רק “כמה סיכון לקחת”. השאלה האמיתית היא איזה סיכון לוקחים, האם מבינים אותו, והאם הכסף באמת מנוהל כחלק מתמונה אחת.

פרדוקס הריבית והדולר: השוק מחייך, אבל הכסף שלכם מאבד גובה
פרדוקס הריבית והדולר הוא הסיפור שכל משקיע ישראלי אמיד חייב לעצור מולו עכשיו. פתאום תיק השקעות שעלה בחו"ל יכול להיראות הרבה פחות מרשים כשממירים אותו לשקלים. פתאום רווח על הנייר נשחק בדרך לחשבון הבנק. פתאום מה שנראה כמו הזדמנות, עלול להתגלות כסיכון בתחפושת. ובדיוק במצבים כאלה, תכנון פיננסי מקצועי הופך מהמלצה כללית לצורך אמיתי.
כשהמס מתקרב לכסף שלכם – אתם חייבים תכנון פיננסי מקצועי
יש רגע שבו המס מפסיק להיות שורה בדוח השנתי והופך להיות סיכון אמיתי על ההון שלכם.זה קורה בדרך כלל סביב הסכומים הגדולים. מעל 3 מיליון ש"ח להשקעה. השאלה היא כבר לא רק איפה הכסף מושקע, אלא איך הוא מוחזק, איך הוא מדווח, כמה מס עלול להיגבות ממנו, והאם כל הנכסים שלכם באמת מסודרים תחת תוכנית אחת.
יש לכם 3 מיליון שקל. השאלה מי באמת מנהל אותם
יש רגע שבו הכסף מפסיק להיות חיסכון, והופך לאחריות. זה קורה בדרך כלל בלי דרמה. פשוט יום אחד מסתכלים על המספרים ומבינים שנצבר סכום משמעותי: 3 מיליון שקל ומעלה, שמפוזרים בין גופים, מסלולים, דוחות, סוכנים ומערכות.
האם זה תיק השקעות, או רק אוסף של החלטות שהצטברו לאורך השנים?
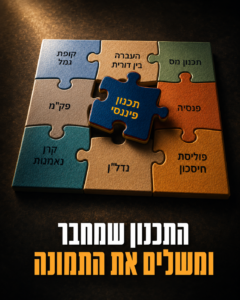
קופות גמל וקרנות נאמנות זה לא תיק השקעות
אחד המשפטים שאני שומע לא מעט ממשקיעים פרטיים הוא: "יש לי תיק די מפוזר". כשמתחילים לבדוק את הדברים לעומק, מתברר שהתיק הזה מורכב ממיליון שקלים בקופת גמל, עוד מיליון בקרן פנסיה, עוד מיליון בקרנות נאמנות וכו'. על הנייר, זה נשמע מסודר. בפועל, לא תמיד מדובר בתיק השקעות. ייתכן שכל מוצר נבחר מסיבה טובה בשעתו, אך השאלה החשובה היא אחרת: האם מישהו מסתכל היום על כל הכסף הזה כתמונה אחת?
בין אסטרטגיית התמנון לתכנון הפיננסי
אתם יודעים שיש לכם קרן השתלמות, קרן פנסיה, אולי גם קופת גמל ותיק השקעות. אבל כשנכנסים לעומק, התמונה מתערפלת: איזו קרן בדיוק? באיזה גוף? כמה כסף יש בכל מוצר? מה דמי הניהול בפועל? כמה חשיפה למניות, ולאילו שווקים ומטבעות? האם קיימים פתרונות מיסוי להשקעות בחו"ל? והאם ההון מנוהל גם מתוך מחשבה על העברה בין דורית?
מחיר החיכוך: העלות האמיתית והסמויה שהמלחמה מוסיפה לשווקים
בדרך כלל, כאשר פורצת מלחמה או עוד סבב לחימה במזרח התיכון, הכותרות מתמקדות מיד בנפט, בגז, בריבית ובמדדי המניות. אך זו רק השכבה הגלויה. מתחתיה פועלת שכבה עמוקה יותר, חשובה יותר, וגם מסוכנת יותר למשקיע הפרטי: לא מחיר האנרגיה עצמו, אלא מחיר החיכוך.

תכנון פנסיוני, העברה בין דורית והטלטלה בשווקים
בפרק הרביעי של "השקעות לחרוצים", אירחנו את רמי בכר, מתכנן פיננסי ופנסיוני אצלנו בבנצ'מרק, לשיחה על הקשר בין תכנון פנסיוני, העברה בין דורית ומה שביניהם.
בין השאר שוחחנו גם על ניהול הון בעידן של טלטלה בשווקים, גידור סיכונים ולמה ראייה הוליסטית חשובה כדי לשמור על הנכסים הפיננסיים.

אחרי WIZ: האקזיט הוא לא הסוף, אלא הרגע שבו מתחיל המבחן האמיתי
האקזיט של WIZ לגוגל הוא בדיוק מסוג הרגעים שגורמים לכל תעשיית ההייטק לעצור. לא רק בגלל גודל העסקה, אלא גם בגלל מה שהיא מייצגת: מאות עובדים, לא רק מייסדים ומשקיעים, עלולים למצוא את עצמם בבת אחת מול סכומים של מיליוני שקלים. להגיע לאקזיט הוא הישג אדיר, אבל זהו רק השלב הראשון. האתגר האמיתי מתחיל כשהכסף נכנס לחשבון.

לא על הנפט לבדו: כך המלחמה הפכה את התכנון הפיננסי לקריטי עבור משקיעים כשירים
כשהמרחב הגיאופוליטי במזרח התיכון נעשה נפיץ יותר, הבעיה אינה רק כמה תעלה חבית נפט מחר בבוקר. עלות הסיכון כבר אינה נשארת בגבולותיו של שוק הסחורות. היא זולגת אל היצרנים, אל היבואנים, אל הקמעונאים, אל החברות הציבוריות ואל המשקיעים המחזיקים בהן.

כשמכסים מתבטלים ופטורים נעלמים – התכנון הפיננסי חשוב מתמיד
השוק, בימים כאלה, לא חושב. הוא מגיב. ובעיקר מגיב לפוליטיקה. ולכן, לפני עוד בחירת מניה או עוד אג"ח "מפתה", כדאי לשים על השולחן את הדבר שבאמת מגן על הון גדול: תכנון פיננסי.

הנזילות חוזרת לשוק הפרטי – אבל זה לא כפתור "משיכה"
השוק הפרטי אוהב להבטיח שני דברים בו זמנית: תשואה עודפת ושקט נפשי. במשך שנים הוא מכר למשקיעים עסקה ברורה: תוותרו על נזילות, תקבלו פרמיית תשואה. הבעיה היא ש"כשהגיע הזמן" הפך בשנים האחרונות להרבה פחות צפוי. וכאן נכנס הדבר שאנשים מדלגים עליו בדיוק כשאסור לדלג עליו: תכנון פיננסי.

לא עוד תיק השקעות – מערכת ניהול הון
כשהכסף כבר "עשה את שלו", השאלה משתנה. משקיע כשיר שמחזיק מעל 3 מיליון ש"ח נזילים להשקעה לא מחפש עוד שיעור על "טווח ארוך". הוא מחפש מערכת: כזו שמייצרת תשואה נטו סבירה לאורך זמן, אבל בעיקר מספקת יציבות ותכנון קדימה. כי בגבהים האלה, ההבדל הגדול לא נולד ממה שקונים. הוא נולד מאיך שמנהלים.

שקל חזק, זהב חלש והמשקיע האמיד באמצע
כשהשקל מתחק מול הדולר ובמקביל הזהב והכסף – נכסי המקלט הקלאסיים – חווים ירידות חדות, זהו סימן מובהק לכך שהשוק מבצע רה-תמחור של סיכון. לא קריסה, לא אופוריה, אלא שינוי מיקום. המשקיעים לא מאמינים שהסיכונים נעלמו, אלא שהם כבר מתומחרים אחרת.

